


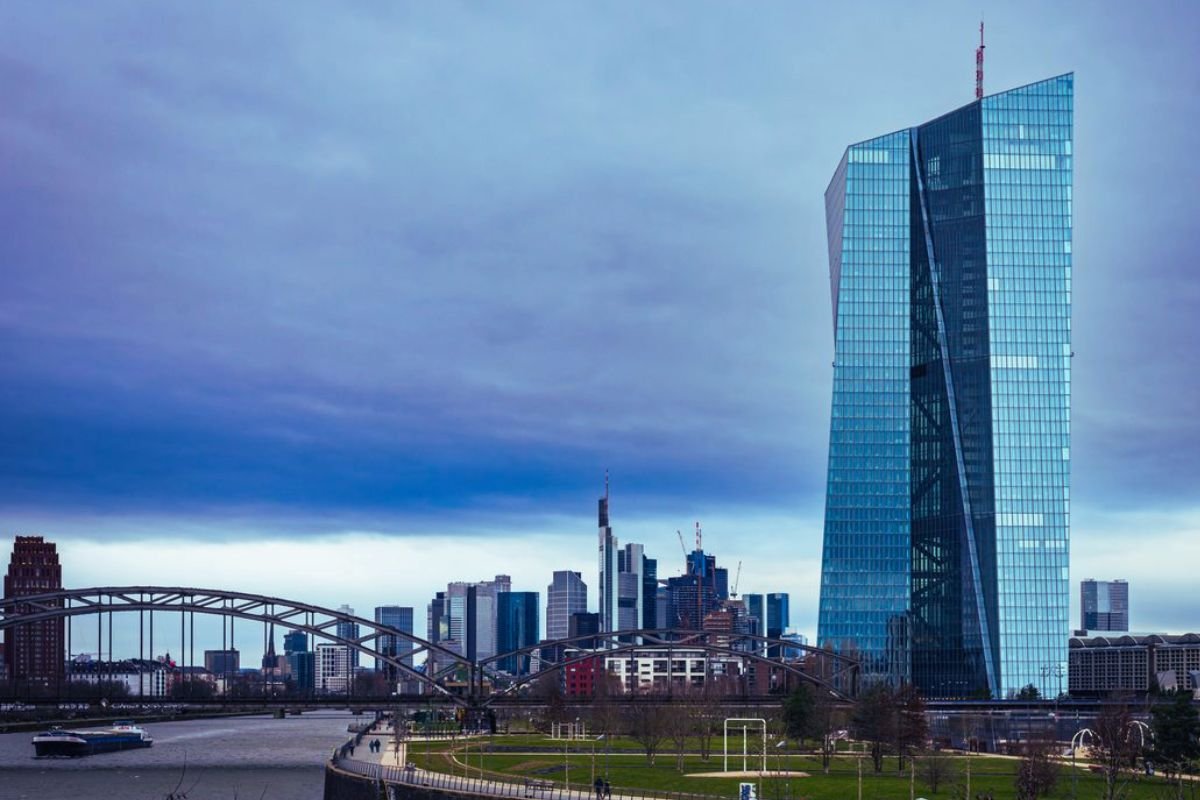
El miembro del comité de política monetaria del Banco Central Europeo, Fabio Panetta, declaró que el Banco Central Europeo podría tener que subir aún más las tasas de interés para hacer frente a la elevada inflación e impedir que se extienda a los salarios.
El BCE mantuvo las tasas de interés sin cambios, pero sugirió una subida en su próxima reunión. Esta sería la tercera subida del año, en respuesta al aumento de la inflación provocado por el alza de los precios del combustible, vinculada a la guerra. Las declaraciones del directivo de la institución monetaria con sede en Fráncfort subrayan la preocupación del organismo emisor ante la posibilidad de que el shock energético inicial se traduzca en presiones estructurales de segunda vuelta sobre los costes laborales dentro de la zona euro.
La decisión de mantener de forma temporal los tipos de interés oficiales en los niveles actuales responde a la necesidad de evaluar el impacto acumulado de los ajustes previos en las condiciones financieras del bloque comunitario. Sin embargo, la orientación prospectiva del Eurosistema señala que la persistencia de las tensiones en los mercados de energía exige preparar el terreno para un nuevo incremento del costo del dinero. Este eventual endurecimiento monetario buscaría desestimular la demanda agregada y evitar que la pérdida de poder adquisitivo impulse negociaciones salariales agresivas que consoliden una espiral de precios y sueldos en la economía europea.
La perspectiva de una tercera subida de tasas en el año introduce incrementos en los rendimientos de los bonos emitidos por los Estados miembros. Las bancas de inversión, los fondos de pensiones y los operadores de divisas recalculan las curvas de tipos en el mercado secundario, observando un ensanchamiento en los diferenciales de crédito entre los títulos de referencia alemanes y la deuda emitida por las naciones del sur de Europa, un factor que eleva el costo de financiamiento para los gobiernos comunitarios.
El mensaje emitido por Fráncfort anticipa un encarecimiento continuado de las líneas de crédito corporativo e hipotecario. La traslación de los futuros ajustes del tipo oficial hacia el índice Euríbor moderará la concesión de nuevos préstamos a las empresas y a las familias, actuando como un mecanismo de contención sobre la inversión privada en capital fijo y sobre el consumo de bienes de equipo y duraderos en el mercado interior.
Un diferencial de tasas de interés más estrecho con respecto a otros bancos centrales ayuda a limitar la depreciación de la divisa comunitaria, reduciendo parcialmente el costo de la factura de importación de materias primas energéticas y combustibles denominados en dólares en las plataformas de negociación internacionales.


+ No hay comentarios
Agregar comentario